Brandaktuelle Benchmarks für Südtirol
Hotellerie
Brandaktuelle Benchmarks für Südtirol
11.09.2025
Controlling & Strategische Betriebsplanung Hotellerie Gastronomie

Stefan Brida, MA
Managing Partner
Innsbruck, Österreich
stefan.brida@kohl-partner.at+43 512 214315+43 664 11 09 269Zum AutorDas Benchmarking von Kohl > Partner, Prodinger Tourismusberatung und Österreichische Hotel- und Tourismusbank (OeHT) zeigt: Die operative Ertragskraft der österreichischen Hotellerie bleibt trotz anhaltend schwierigem Umfeld solide. Umsätze konnten im Durchschnitt gesteigert werden, aber auch die operativen Kosten sind im gleichen Tempo gestiegen. Die GOP-Entwicklung erweist sich als resilient. Gleichzeitig treten die Unterschiede zwischen den Hotelkategorien immer deutlicher zutage.
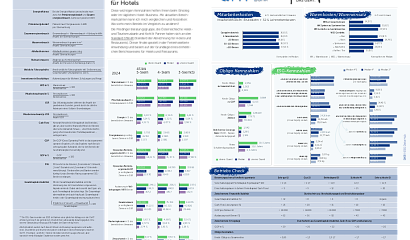
Für die aktuelle Auswertung wurden betriebswirtschaftliche Kennzahlen aus 1.061 österreichischen Hotelbilanzen analysiert und mit den Ergebnissen des Vorjahres verglichen. Damit bildet der Fitness-Check 2026 erneut das größte Benchmark-Sample im Alpenraum. Die Ergebnisse liefern eine belastbare Grundlage für die Einordnung betriebswirtschaftlicher Entwicklungen bei Auslastung, Umsatz, Kostenstruktur, Finanzierung und Nachhaltigkeit.
Insgesamt zeigt die Auslastungsentwicklung eine positive Tendenz. Im gehobenen 4-Sterne-Superior- und 5-Sterne-Segment erhöhte sich die Auslastung auf einen Median von 203,5 Vollbelegstagen: Auch die klassische 4-Sterne-Hotellerie hält sich mit einem Median von 178,7 Vollbelegstagen auf stabilem Niveau.
Eine Ausnahme bildet das 3-Sterne- und 3-Sterne-Superior-Segment. Hier ist die Auslastung im Median spürbar rückläufig und liegt aktuell bei 153,7 Vollbelegstagen: Dieser Rückgang setzt einen Trend fort, der bereits in den Vorjahren erkennbar war. Die Zahlen deuten darauf hin, dass sich die Nachfrage zunehmend auf höherwertige Angebote oder alternative Beherbergungskonzepte verschiebt. Qualitativ hochwertige Infrastruktur, Wellnessangebote, Gastronomie und ein differenziertes Urlaubserlebnis können dabei Wettbewerbsvorteile schaffen.
Für Betriebe im mittleren und unteren Qualitätssegment wird es umso wichtiger, sich klar zu positionieren und durch gezielte Angebotsentwicklung, attraktive Preis-Leistungs-Verhältnisse sowie neue Zielgruppen zusätzliche Nachfrage zu generieren.
Erfreulich ist, dass die Umsätze im Durchschnitt gesteigert werden konnten. Im gehobenen 4-Sterne-Superior- und 5-Sterne-Segment war die Preisentwicklung am stärksten spürbar. Der Gesamtumsatz je Zimmer und Jahr stieg auf 96.096 Euro, was eine Steigerung um rund 12,8 Prozent gegenüber dem Vorjahr bedeutet.
Auch die klassische 4-Sterne-Hotellerie konnte ihren Umsatz je Zimmer und Jahr bei weitgehend stabiler Auslastung auf 57.888 Euro steigern, wobei hier die Steigerungsrate nur knapp 3 Prozent betrug. Demgegenüber verzeichnete das 3-Sterne-Segment einen Rückgang von 42.820 Euro auf 41.749 Euro.
Damit zeigt sich eine zunehmende Differenzierung bei der Umsatzentwicklung innerhalb der österreichischen Hotellerie. Betriebe mit hochwertiger Ausstattung und klarer Marktpositionierung scheinen besser in der Lage zu sein, höhere Erlöse zu erzielen - neben der Auslastung können höhere Durchschnittspreise und zusätzliche Umsätze aus Gastronomie, Wellness und weiteren Dienstleistungen dazu beitragen.
Eine zentrale Herausforderung bleibt der Anstieg der Mitarbeiterkosten. In klassischen 4-Sterne-Hotels erhöhte sich der jährliche Mitarbeiteraufwand je Vollzeitäquivalent von 46.320 Euro auf 49.214 Euro, ein Plus von 6,2 Prozent. Im gehobenen Segment stiegen die Kosten von 48.622 Euro auf 51.551 Euro je Vollzeitäquivalent, ebenfalls ein Plus von rund 6 Prozent. Im 3-Sterne-Segment erhöhten sich die Kosten von 45.514 Euro auf 47.100 Euro, ein Anstieg von 3,5 Prozent.
Positiv ist dabei, dass die Kostensteigerungen in den meisten Kategorien weitgehend im Gleichschritt mit den Umsätzen verliefen. Die operative Belastung durch Mitarbeiterkosten hat sich damit zwar erhöht, aber nicht grundsätzlich verschlechtert. Wesentliche Einflussfaktoren sind gestiegene kollektivvertragliche Löhne und Gehälter, höhere Personalnebenkosten sowie zusätzliche Aufwendungen für Mitarbeitergewinnung und Mitarbeiterbindung.
Ein besonders aussagekräftiger Indikator für die wirtschaftliche Leistungsfähigkeit eines Hotelbetriebs ist der Gross Operating Profit (GOP). Die aktuellen Benchmarking-Ergebnisse zeigen, dass sich die operative Rentabilität trotz steigender Umsätze nur geringfügig verändert, die Zahlen aber für ein anhaltend schwieriges Umfeld resilient sind.
Im gehobenen Segment erhöhte sich die GOP-Marge von 23,72 auf 24,17 Prozent. Auch im 3-Sterne-Segment verbesserte sich die operative Marge leicht von 22,36 auf 22,82 Prozent, allerdings bei rückläufigem Umsatz je verfügbarem Zimmer.
In der klassischen 4-Sterne-Hotellerie ist die Entwicklung hingegen rückläufig. Hier sank die GOP-Marge von 21,49 auf 21,18 Prozent. Trotz eines Umsatzwachstums von rund 3 Prozent je verfügbarem Zimmer gelingt es den Betrieben in diesem Segment nicht, ihre operative Gewinnmarge zu verbessern. Die Kostenentwicklung absorbiert einen wesentlichen Teil der zusätzlichen Erlöse.
Die Zahlen haben sich im Vergleich zum Vorjahr zwar durchaus gut entwickelt, aber in der langfristigen Betrachtung ist die Situation immer noch angespannt. Operative Erfolge erfordern heutzutage ein noch bewussteres und effizienteres Hotelmanagement als noch vor ein paar Jahren.
Der Fitness-Check zeigt damit, dass die betriebliche Ertragskraft zunehmend stärker in den Mittelpunkt der Unternehmenssteuerung rücken muss. Neben der Optimierung des Umsatzes gewinnen Kostenmanagement, Produktivität und eine vorausschauende Investitionsplanung an Bedeutung.
Die relative Zinsbelastung hat sich im Bilanzjahr 2025 spürbar verbessert. Der Zinsaufwand in Prozent des betrieblichen Umsatzes ist gegenüber 2024 in allen Kategorien gesunken. Nachdem die Belastung 2023 noch deutlich angestiegen war, brachte 2025 eine merkliche Entspannung. Für 2026 ist allerdings wieder mit einem Anstieg zu rechnen. Veränderte Finanzierungskonditionen, höhere Kreditvolumina aufgrund laufender Investitionen und das veränderte Zinsumfeld dürften die relative Belastung wieder nach oben treiben.
Erstmals seit Jahren haben sich die Obligo-Kennzahlen im Vergleich zum Vorjahr verbessert. Das Verhältnis von Kredit-Obligo zu GOP sowie die fiktive Schuldentilgungsdauer entwickeln sich positiv, und zwar nicht nur im Median, sondern auch im unteren und oberen Quartil. Das ist ein klares Signal: Die finanzwirtschaftliche Gesundheit der Branche hat sich breit verbessert. Trotzdem bleibt das absolute Niveau der Schuldentilgungsdauer in weiten Teilen der Branche anspruchsvoll.
Neben den betriebswirtschaftlichen Kennzahlen beleuchtet der Fitness-Check die Entwicklung wesentlicher ESG-Indikatoren. Der Anteil der Betriebe, die Heiztechnologien mit rein erneuerbarer Energie einsetzen, hat in allen Kategorien tendenziell leicht zugenommen. Im 3-Sterne-Segment steigt dieser von 43,1 auf 46,5 Prozent, in der klassischen 4-Sterne-Hotellerie von 41,1 auf 42,2 Prozent. Das deutet darauf hin, dass die energetische Transformation in der Hotellerie schrittweise voranschreitet. Das verdeutlicht auch die Entwicklung der operativen Energiekosten: Die Energiekostenquote hat sich in allen drei Kategorien weiter leicht verbessert. Sowohl in Prozent des betrieblichen Umsatzes als auch je verfügbarem Zimmer sind die Energiekosten im Median rückläufig.
Besonders positiv ist die Entwicklung bei den Investitionen in Beschäftigte. Der Anteil der Betriebe, die gezielt in ihre Mitarbeiterinnen und Mitarbeiter investieren, ist in allen Kategorien gestiegen. Dazu zählen Investitionen in Mitarbeiterunterkünfte, Schulungsmaßnahmen und zusätzliche Sozialleistungen. Diese Entwicklung spiegelt wider, dass die Sicherung und Bindung qualifizierter Fachkräfte zu einer zunehmend bewussteren Strategie werden.
Zu berücksichtigen ist, dass Energie- und Ressourcenverbrauch je Nächtigung in allen Kategorien leicht gestiegen sind. Strom, Wasser und Wärme je Nächtigung entwickeln sich trotz verbesserter Energieeffizienz insgesamt leicht nach oben, was auf höhere Auslastung und erweiterte Angebotsstrukturen zurückzuführen ist.
Der aktuelle Fitness-Check zeichnet das Bild einer Branche, die ihre operative Ertragskraft trotz anhaltend schwierigem Umfeld stabil halten konnte. Die GOPs erweisen sich als resilient, die Umsätze konnten im Durchschnitt gesteigert werden, und die Kostensteigerungen verlaufen weitgehend im Gleichschritt mit der Umsatzentwicklung.
Gleichzeitig nimmt die Spanne innerhalb der Branche deutlich zu. Und zwar auf zwei Ebenen:
Erstens zwischen den Kategorien: Die gehobene 4-Sterne-Superior- und 5-Sterne-Hotellerie entwickelt sich deutlich dynamischer als das 3-Sterne-Segment, das sowohl bei Auslastung als auch bei der Umsatzentwicklung im Median unter Druck ist. Während das Premiumsegment Auslastung, Preis und Ergebnis gleichzeitig verbessern konnte, verliert das 3-Sterne-Segment an Vollbelegstagen und kämpft mit steigenden Kosten bei stagnierendem bis rückläufigem Umsatz.
Zweitens innerhalb der Kategorien: Der Abstand zwischen dem oberen und dem unteren Quartil wird größer. Hotelbetriebe, die bei Preisdurchsetzung, Kostensteuerung und Positionierung konsequent agieren, entwickeln sich deutlich besser als jene, die auf Veränderungen reagieren, statt sie zu gestalten. Das obere Quartil liegt beim GOP je verfügbarem Zimmer mittlerweile fast doppelt so hoch wie das untere Quartil.
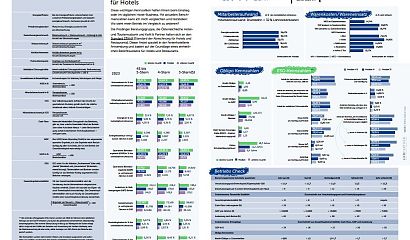
Der „Fitness-Check“ ist eine gemeinsame Kennzahlen- und Benchmarkanalyse der Österreichischen Hotel- und Tourismusbank (OeHT), der Prodinger Tourismusberatung und Kohl > Partner und umfasst das größte Benchmarking im Alpenraum in der Hotellerie mit über 1.000 Betrieben. Und auf Basis einheitlicher Auswertungsstandards (u.a. STAHR – Standard der Abrechnung für Hotels und Restaurants) werden die Jahresabschlüsse österreichischer Ferienhotels ausgewertet und nach Kategorien und Kennzahlengruppen (Umsatz, Kosten, Energie, Finanzierung, ESG, etc.) vergleichbar gemacht. Der Fitness-Check unterstützt Hotels, Banken und Entscheidungsträger bei Standortbestimmung, Investitionsentscheidungen und strategischer Weiterentwicklung.
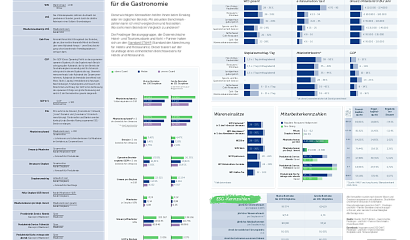
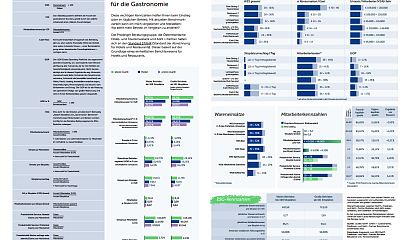
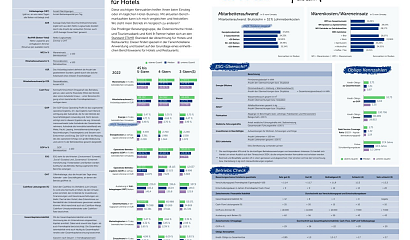
Der Fitnesscheck steht hier zum Download bereit:
Kennzahlengrafik_Fitness-Check-2026_final
368227
Die Österreichische Hotel- und Tourismusbank GmbH (OeHT) ist seit 1947 die nationale Anlaufstelle für Förderungen und Finanzierungen der Tourismus- und Freizeitwirtschaft und steht im Eigentum der Oester-reichischen Kontrollbank AG und der Raiffeisen ÖHT Beteiligungs GmbH. Die OeHT wickelt im Auftrag des Bundesministeriums für Wirtschaft, Energie und Tourismus (BMWET) seit 1996 die gewerbliche Tourismusförderung des Bundes ab. Im Fokus stehen dabei familiengeführte Klein- und Mittelunternehmen der Tourismus- und Freizeitbranche. Sie bietet attraktive Finanzierungs- und Förderungsmöglichkeiten zur Realisierung von Investitionen, als Start-up-Hilfe bei Gründungen oder zur Unternehmensstabilisierung an. Als Förderungsinstrumente stehen dabei geförderte Kredite, Haftungen und Zuschüsse zur Verfügung. Hauptaugenmerk wird auf die grüne Transformation des Tourismus, Unterstützung von jungen Unternehmen und Gründungen sowie die Sicherstellung von Betriebsübergaben gelegt. https://www.oeht.at
Als führende Wirtschaftsberatung unterstützt die Prodinger Gruppe ihre Kunden mit vielfach prämierter Steuerberatung sowie in sämtlichen Bereichen der Unternehmensberatung, darunter Finanzierung, Controlling, Immobilien, Tourismusberatung, Digitalisierung, Human Resources, ESG Nachhaltigkeitsbewertungen und Marketing.
Die Prodinger Gruppe bietet an 10 Standorten mit über 220 Mitarbeitern mehr als 8.000 Kunden preisgekrönte Rundum-Beratung aus einer Hand. Prodinger ist unabhängiges Mitglied der GGI Geneva Group International, im Travel Industry Club Tourismus sowie im österreichischen Senat der Wirtschaft. Die Unternehmensberatung Neopraxx wurde mit dem Constantinus-Award ausgezeichnet und die Prodinger Steuerberatung wurde 5 mal Steuerberater des Jahres. https://www.prodinger.at
Kohl > Partner etabliert sich als führendes Consultingunternehmen im Bereich der Tourismusberatung und setzt neue Standards für die europäische Tourismusentwicklung. Mit einem Team von 40 Tourismusexperten an 8 Standorten in Österreich, Deutschland, Schweiz und Südtirol präsentiert sich das Unternehmen als unangefochtener Experte mit beeindruckender Fachkompetenz.
Die Expertise von Kohl > Partner erstreckt sich über verschiedene Aspekte des Tourismussektors, darunter Marktforschung, strategische Planung, Finanzmanagement, Vermarktung, Personalbeschaffung und -bindung sowie die Entwicklung nachhaltiger und innovativer Tourismusprojekte. https://www.kohl-partner.at
Rückfragehinweis:
Oesterreichische Kontrollbank AG
Presseservice
T: +43 1 53127-2441
presse@oekb.at
www.oekb.at
Kohl > Partner
Stefan Brida, MA
T: +43 664 11 09 269
stefan.brida@kohl-partner.at
Prodinger Tourismusberatung
Thomas Reisenzahn
T: + 43 1 890 730 9
t.reisenzahn@prodinger.at